Fleur - Budget Planner
Fleur BudgetEkonomiVerifierad
- 0.00 Recensioner
- 0.0
- Nedladdningar
- 10 000+
- Pris
- Free
Skärmbilder
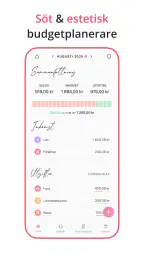
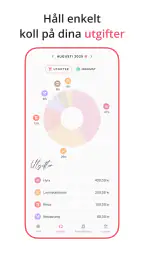
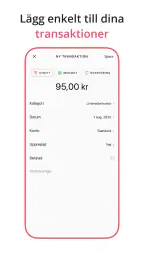
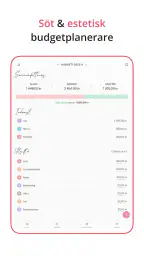
 Analys av Appwesome
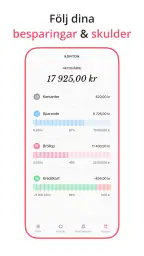
Jag brukar vara försiktig med appar som lovar att göra privatekonomi enklare, eftersom många börjar kännas som små kalkylblad redan vid första öppningen. Fleur - Budget Planner går in i en mjukare och mer lättillgänglig del av ekonomiapparna: att följa utgifter, planera en budget och få bättre koll på pengar utan att behöva börja med avancerade ekonomiska modeller. Efter att ha gått igenom appen tycker jag att den passar bäst för dig som vill skapa en enkel vana kring vardagliga köp, inte för dig som söker ett komplett bokföringssystem.
Fleur är en gratis app i kategorin ekonomi från Fleur Budget. Den har PEGI 3, kräver Android 8.0 eller senare och den aktuella versionen är 1.0.9. Appen har passerat 10 tusen installationer, vilket gör den till ett mindre etablerat alternativ än de största budgetapparna, men också till en produkt som känns mer fokuserad. Den släpptes den 24 augusti 2026 och har en köpmodell där 119 kronor kan debiteras via Google Play om fakturering sker där. Det är värt att känna till innan du börjar använda eventuella betalningsdelar.
En lugnare start för dig som vill förstå dina utgifter
Det första intrycket är att Fleur försöker göra ekonomisk planering mindre stram och mer personlig. Den estetiska inriktningen är inte bara en ytlig detalj. För en ny användare kan ett behagligt gränssnitt faktiskt göra skillnad, eftersom tröskeln att registrera ännu ett köp blir lägre när appen känns trevlig att öppna. Jag ser den därför främst som ett verktyg för regelbunden vardagskontroll, snarare än som en app du använder en gång i månaden när ekonomin redan har blivit rörig.
Det är en viktig skillnad mot många traditionella budgetverktyg. Där börjar man ofta med konton, perioder, återkommande betalningar och flera nivåer av kategorier. Fleur passar bättre om din första fråga är enkel: vart tog pengarna vägen den här veckan? Den frågan kan låta banal, men den är ofta mer användbar än en komplicerad budget som aldrig uppdateras.
Jag rekommenderar att du går in med ett begränsat mål. Försök inte lägga in hela din ekonomiska historik på en gång. Börja med dagens eller de senaste dagarnas köp och välj en nivå av noggrannhet som du faktiskt orkar hålla. En app för utgiftsspårning blir värdefull först när den speglar din verklighet, inte när den innehåller en perfekt plan som överges efter två dagar.
Så skulle jag börja efter installationen
Vid första användningen skulle jag lägga några minuter på att förstå hur appen vill att du arbetar, i stället för att direkt fylla i allt möjligt. Leta efter den naturliga vägen för att registrera en utgift, se hur kategorier presenteras och kontrollera hur en budgetperiod är tänkt att fungera. Det här är inte bortkastad tid. Om du vet var den vanligaste åtgärden finns blir det mycket enklare att skapa en vana senare.
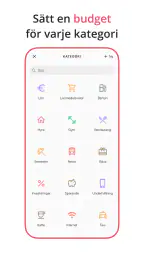
Mitt råd är att välja tre eller fyra tydliga områden som speglar din vardag. Mat, transport, boende och nöjen kan vara en rimlig start, men du behöver inte kopiera min indelning. Poängen är att kategorierna ska hjälpa dig fatta beslut. Om du skapar en kategori för varje liten typ av köp riskerar översikten att bli mer detaljerad än användbar.
Fler artiklar att läsa
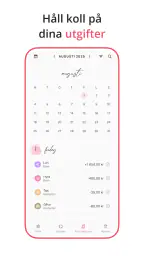
En annan bra start är att bestämma när du ska registrera utgifter. Jag föredrar att göra det direkt efter ett köp eller vid en fast tid på kvällen. Om du väntar tills veckan är slut kommer småköp lätt att blandas ihop, och då blir appens sammanställning mindre pålitlig. Fleur kan ge dig en tydligare bild, men den kan inte ersätta konsekvens i hur du matar in uppgifterna.
För en person som normalt använder anteckningar i mobilen är övergången ganska lätt att förstå: varje köp får en plats och kan senare ses i ett större sammanhang. För den som redan använder ett kalkylblad kan det däremot kännas mindre flexibelt, särskilt om du vill bygga egna formler eller analysera ekonomin på detaljnivå. Jag skulle inte välja Fleur för avancerad rapportering; jag skulle välja den för att göra den första registreringen mindre motig.
Den första meningsfulla framgången
Den första riktiga vinsten kommer inte när du har lagt in många poster. Den kommer när du kan öppna appen och förstå ett konkret mönster i dina utgifter. Ett bra test är att registrera några köp från en vanlig dag och sedan titta på hur de samlas. Kanske upptäcker du att flera små inköp hamnar i samma område, eller att en kostnad du brukar underskatta återkommer oftare än du tror.
Jag skulle sedan sätta en enkel budget för en kategori där du faktiskt kan påverka beteendet. Välj inte den mest komplicerade delen av ekonomin först. Mat ute, spontanköp eller underhållning kan vara lättare att följa än kostnader som varierar av orsaker du inte styr över. När budgeten gäller något konkret blir det också lättare att förstå om den är realistisk.
Här finns ett användbart arbetssätt som inte är uppenbart från en kort butikstext: använd appen först som ett observationsverktyg och sedan som ett planeringsverktyg. Under den första perioden kan du registrera utan att försöka vara perfekt. Därefter justerar du budgeten efter vad som faktiskt händer. Det minskar risken att du sätter ett mål som ser bra ut men inte går att leva med.
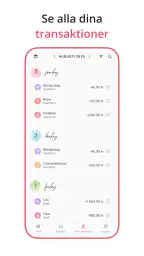
Tänk dig en vanlig vardag. Du köper lunch, tar en kaffe på vägen hem och handlar några saker i mataffären. I stället för att bara tänka att dagen blev dyr registrerar du varje köp och placerar dem där du själv tycker att de hör hemma. När du senare ser dem tillsammans kan du avgöra om det var ett tillfälligt undantag eller ett återkommande mönster. Den skillnaden är mer värdefull än en allmän känsla av att du borde spendera mindre.
Jag tycker också att det är klokt att använda Fleur för ett enda beslut i taget. Om du ser att en kategori drar iväg, ändra inte hela din ekonomi samma kväll. Bestäm exempelvis att du ska planera nästa veckas inköp bättre eller minska ett spontant köp. Då blir appen kopplad till en konkret handling, inte bara till färgglada sammanställningar.
Vanliga missförstånd som kan göra användningen svårare
Det första missförståndet är att en estetisk budgetapp automatiskt gör ekonomin enkel. Den kan göra arbetet mer inbjudande, men du behöver fortfarande bestämma vad en utgift betyder för dig. En restaurangnota kan vara mat, nöje eller en social kostnad beroende på vilket beslut du vill kunna fatta senare. Det finns ingen universell rätt kategori; välj den som ger dig bäst överblick.
Det andra är att en budget ska vara ett hårt tak som du aldrig får passera. Jag ser den hellre som en signal. Om verkligheten gång på gång överskrider planen kan problemet ligga i planen, inte i din disciplin. Justera hellre en orealistisk gräns än att börja ignorera appen. En användbar budget ska hjälpa dig att agera, inte få dig att känna dig misslyckad.
Det tredje gäller småköp. Många tänker att en kaffe eller en mindre beställning inte spelar någon roll, men just de posterna kan vara intressanta när du vill förstå vardagsmönster. Samtidigt behöver du inte registrera varje obetydlig detalj för resten av livet. Ett praktiskt kompromissförslag är att vara noggrann under en kortare observationsperiod och därefter behålla den detaljnivå som faktiskt påverkar dina beslut.
Du bör också skilja mellan pengar du planerar att spendera och pengar som redan har lämnat kontot. Om du blandar ihop de två blir budgeten svår att tolka. Jag skulle använda planeringen för kommande behov och utgiftsspårningen för verkliga transaktioner, även om du behöver anpassa arbetsflödet efter hur Fleur presenterar informationen.
En annan sak att tänka på är betalningsmodellen. Appen är gratis att börja med, men 119 kronor kan debiteras via Play om fakturering sker där. Läs därför noggrant vad som gäller innan du bekräftar ett köp. För den som bara behöver ett mycket enkelt sätt att skriva ned utgifter kan en kostnadsfri anteckningsapp fortfarande vara tillräcklig. Fleur motiverar sin plats genom att samla uppföljning och budgettänkande i ett mer sammanhållet gränssnitt.
Vem får mest nytta av Fleur?
Jag tycker att appen är särskilt intressant för studenter, unga vuxna och personer som nyligen börjat ta större ansvar för sin vardagsekonomi. Den passar även dig som har försökt använda kalkylblad men tröttnat på att underhålla rader, kolumner och formler. Det estetiska uttrycket kan göra att ekonomin känns mindre teknisk, medan den enkla inriktningen gör det lättare att börja med ett begränsat mål.
Den kan också fungera för någon som redan har ordning men vill följa en särskild del av ekonomin. Du kan exempelvis använda den för att förstå matkostnader, planera en fritidsbudget eller få syn på hur ofta spontana köp dyker upp. Det är ett bättre användningsområde än att försöka ersätta alla finansiella verktyg med en enda app.
Däremot skulle jag välja något annat om du behöver avancerad hushållsplanering, detaljerad bokföring, djup analys av flera konton eller ett arbetsflöde för företag. Ett kalkylblad ger större frihet, medan en mer avancerad privatekonomitjänst kan vara bättre för den som vill samla fler delar av ekonomin. Fleur är inte fel för att den är enkel; enkelheten är både dess styrka och dess tydligaste begränsning.
Jag skulle också vara försiktig med att rekommendera den till någon som inte vill registrera något manuellt. En utgiftsspårare kräver att du faktiskt gör jobbet, och den här typen av app ska inte ses som en automatisk bild av din ekonomi. Om du vet att du aldrig kommer att lägga in köp kan en app med automatisk kontosynkning passa bättre, även om den innebär andra överväganden kring insyn och kontroll.
Jämfört med anteckningar, kalkylblad och större ekonomiappar
Mot en vanlig anteckningsapp vinner Fleur genom att ekonomin får en tydligare struktur. Anteckningar är snabba, men de kräver att du själv summerar och tolkar allt. Fleur är därför mer motiverande för den som vill gå från lösa noteringar till ett återkommande arbetssätt.
Mot ett kalkylblad är fördelen främst lägre starttröskel. Du slipper bygga din egen mall innan du kan börja. Nackdelen är att du normalt får mindre frihet att forma beräkningar och rapporter exakt efter dina behov. En person som tycker om att anpassa varje detalj kommer sannolikt att uppskatta kalkylbladet mer, medan en nybörjare kan komma snabbare till en begriplig översikt med Fleur.
Mot större privatekonomiappar är skillnaden ofta fokus. En omfattande tjänst kan ge fler vyer och mer automatisering, men den kan också kräva mer konfiguration. Fleur känns mer lämpad för den som vill bygga en enkel vana kring utgifter och budget utan att först lära sig ett helt ekonomiskt system.
Ett konkret tips är att inte byta verktyg mitt i en planeringsperiod bara för att en annan app ser mer avancerad ut. Testa först om Fleur hjälper dig fatta ett bättre vardagsbeslut. Om svaret är ja har den redan fyllt sin viktigaste funktion. Om du däremot snabbt behöver fler konton, fler regler eller mer detaljerade analyser är det ett tydligt tecken på att du har vuxit ur den enklare modellen.
Min bedömning efter den första tiden
Fleur - Budget Planner är som bäst när den används med små, realistiska steg. Installera den, skapa en enkel struktur, registrera några riktiga köp och sätt ett begränsat mål. När du sedan ser ett mönster kan du använda det för att ändra en vana. Den vägen är mer hållbar än att försöka kontrollera hela ekonomin från första dagen.
Jag uppskattar den mjuka presentationen och den tydliga inriktningen på utgifter och budget. Den gör ämnet mindre avskräckande för nybörjare och kan vara ett bra första steg för den som vill sluta gissa vart pengarna tar vägen. Samtidigt ska du inte förvänta dig att den ersätter ett kalkylblad, en avancerad ekonomitjänst eller automatiserad kontohantering.
Min rekommendation blir därför ganska tydlig: välj Fleur om du vill ha ett vänligt och fokuserat verktyg för att börja följa din vardagsekonomi. Börja med en kategori som går att påverka, registrera köp regelbundet och använd resultatet till ett konkret beslut. Om du behöver maximal kontroll eller vill slippa manuell registrering finns bättre alternativ. För första steget mot en mer medveten budget är den däremot ett tilltalande val, särskilt för dig som tidigare har gett upp när ekonomiappar känts för tekniska.
Höjdpunkter
- Enkel överblick över inkomster och utgifter
- Smidig kategorisering av vardagliga kostnader
- Tydlig design som är lätt att komma igång med
- Budgetmål hjälper dig att hålla bättre koll
- Praktiska sammanställningar gör vanor enklare att upptäcka
Begränsningar
- Begränsade funktioner i gratisversionen
- Kan kräva manuellt arbete för regelbundna utgifter
- Saknar kanske stöd för alla lokala banker
- Vissa avancerade funktioner kan kännas svåra i början
- Dataskydd och synkning bör kontrolleras före användning
Vanliga frågor
01Vad är Fleur – Budget Planner och vad kan appen användas till?
Fleur – Budget Planner är en app för personlig ekonomisk planering som hjälper dig att få bättre överblick över inkomster, utgifter och sparande. Du kan använda den för att skapa en budget, följa dina återkommande kostnader och se hur mycket pengar som finns kvar under månaden. Den passar både nybörjare och användare som vill strukturera sin ekonomi på ett tydligare sätt.
02Är Fleur – Budget Planner gratis att använda?
Det kan gå att komma igång med Fleur – Budget Planner utan kostnad, men vissa funktioner kan vara begränsade eller kräva ett abonnemang eller ett engångsköp. Eftersom villkoren kan ändras bör du kontrollera appens aktuella prisinformation i App Store eller Google Play innan du laddar ner den. Läs även noggrant vilka funktioner som ingår i gratisversionen och vilka som kräver betalning.
03Är mina ekonomiska uppgifter säkra i Fleur – Budget Planner?
När du registrerar inkomster, utgifter och sparmål i en budgetapp är det viktigt att läsa utvecklarens integritetspolicy. Fleur – Budget Planner kan behöva lagra vissa uppgifter lokalt eller synkronisera dem med en molntjänst, beroende på appens inställningar och plattform. Undvik att skriva in känsliga bankuppgifter, kortnummer eller lösenord om appen inte uttryckligen erbjuder en säker och verifierad bankanslutning.
04Kan Fleur – Budget Planner kopplas till mitt bankkonto automatiskt?
Du bör inte förutsätta att Fleur – Budget Planner automatiskt kan ansluta till din bank. Många budgetappar bygger i stället på att användaren själv lägger till inkomster och utgifter, medan vissa versioner eller regioner kan erbjuda import eller bankintegration. Kontrollera appens beskrivning och behörigheter innan installation. Manuell registrering tar lite längre tid, men ger ofta bättre kontroll över vilka uppgifter som sparas.
05Är Fleur – Budget Planner lätt att använda för nybörjare?
Fleur – Budget Planner är främst användbar för den som vill börja med enkel ekonomisk planering utan att behöva arbeta med avancerade kalkylblad. Du kan normalt börja genom att ange månadsinkomst, fasta kostnader och varierande utgifter. För att få tillförlitliga resultat behöver du dock vara konsekvent och registrera köp regelbundet. Appen fungerar bäst som ett praktiskt planeringsverktyg, inte som ersättning för ekonomisk rådgivning.
Fleur - Budget Planner på andra språk


